Tính chung 8 tháng năm 2026, nhập khẩu các nguyên phụ liệu dệt may đạt trên 19,37 tỷ USD, tăng 4,0% so với cùng kỳ năm 2025, tiếp tục cải thiện nhẹ so với những tháng trước và đã vượt tốc độ tăng trưởng nhập khẩu của 8 tháng năm 2025 so với 8 tháng năm 2024. Mặc dù thị trường vẫn còn nhiều khó khăn, thách thức, song với số liệu thống kê sơ bộ này phần nào cho thấy tín hiệu tích cực trong xuất khẩu hàng dệt may và da giày những tháng cuối năm. Trong đó, nhập khẩu tất cả các chủng loại hàng đều ghi nhận tăng trưởng so với cùng kỳ năm 2025. Cụ thể, trị giá nhập khẩu vải tăng 2,5%; nhập khẩu Npl dệt may da giày tăng 3,84%; bông tăng 4,28%; xơ, sợi dệt tăng 11,96%.
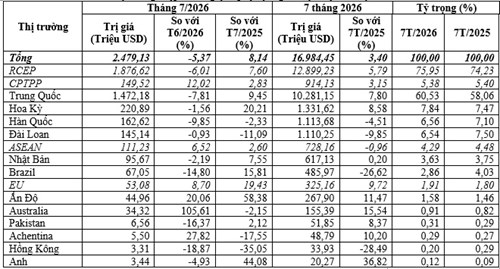
Nhu cầu nhập khẩu nguyên phụ liệu duy trì đà ổn định để phục vụ sản xuất và xuất khẩu. Nguồn cung nguyên phụ liệu dệt may của Việt Nam vẫn tập trung chủ yếu tại khu vực châu Á, đặc biệt là các thành viên tham gia Hiệp định RCEP. Đây là khu vực thị trường cung ứng nguyên phụ liệu dệt may lớn nhất cho Việt Nam, với trị giá nhập khẩu đạt 12,89 tỷ USD, tăng 5,79% so với cùng kỳ năm 2025 (cao hơn cả mức tăng trưởng nhập khẩu chung), chiếm 75,95% tổng trị giá nhập khẩu, mở rộng so với 74,23% của cùng kỳ năm 2025. Trong đó, Trung Quốc là đối tác cung ứng số 1. Trong 7 tháng đầu năm 2026, nhập khẩu từ Trung Quốc đạt 10,28 tỷ USD, tăng 7,80% so với cùng kỳ năm 2025, chiếm 60,53% tổng trị giá nhập khẩu của cả nước, mở rộng so với 58,06% của cùng kỳ năm 2025.
Thị trường nhập khẩu nguyên phụ liệu ngành dệt may của Việt Nam
 |
|
VITIC tính toán từ số liệu của Cục Hải quan
|
Nhìn chung, cơ cấu thị trường nhập khẩu nguyên phụ liệu dệt may trong 7 tháng đầu năm 2026 có sự dịch chuyển nhẹ, tiếp tục phụ thuộc vào các thị trường tham gia Hiệp định RCEP (đặc biệt là Trung Quốc) và Hoa Kỳ, trong khi giảm dần tỷ trọng từ các thị trường truyền thống như Hàn Quốc, Đài Loan, ASEAN và Brazil. Việc duy trì ổn định nguồn cung nguyên phụ liệu dệt may từ Trung Quốc và tận dụng các hiệp định thương mại tự do tiếp tục là yếu tố then chốt cho chuỗi cung ứng ngành dệt may của Việt Nam.
Nguồn:Vinanet/VITIC