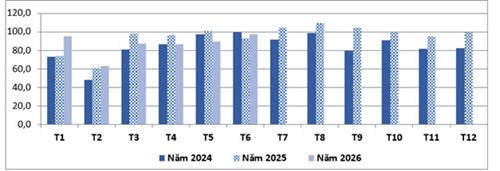
Trong tháng 7/2026, kim ngạch xuất khẩu thủy sản của Việt Nam sang EU ước đạt trên 98,8 triệu USD, tăng 1,4% so với tháng trước và tăng 7,0% so với cùng kỳ năm 2025. Mặc dù tốc độ tăng theo tháng không lớn, kết quả này cho thấy xuất khẩu thủy sản sang EU tiếp tục duy trì xu hướng phục hồi sau khi cải thiện trong quý II/2026. Mức tăng 7% so với cùng kỳ phản ánh nhu cầu nhập khẩu tại nhiều quốc gia thành viên đã từng bước khởi sắc khi lạm phát được kiểm soát, niềm tin tiêu dùng dần cải thiện và hoạt động nhập khẩu phục vụ mùa tiêu dùng cuối năm bắt đầu được đẩy mạnh.
Tính chung 7 tháng đầu năm 2026, kim ngạch xuất khẩu thủy sản sang EU ước đạt 615,9 triệu USD, tăng 1,2% so với cùng kỳ năm trước. Đây là tín hiệu tích cực khi xuất khẩu sang EU đã chuyển từ trạng thái suy giảm trong nửa đầu năm sang tăng trưởng dương. Mặc dù mức tăng còn khiêm tốn so với tốc độ tăng của tổng kim ngạch xuất khẩu thủy sản của Việt Nam, điều này cho thấy thị trường EU đang dần lấy lại vai trò là một trong những thị trường xuất khẩu quan trọng của ngành thủy sản Việt Nam.
Đà phục hồi của xuất khẩu sang EU được hỗ trợ bởi nhiều yếu tố. Trước hết, EVFTA tiếp tục phát huy hiệu quả khi nhiều mặt hàng thủy sản của Việt Nam được hưởng thuế suất ưu đãi, tạo lợi thế cạnh tranh so với các quốc gia chưa có hiệp định thương mại tự do với EU. Bên cạnh đó, xu hướng lạm phát giảm tại khu vực đồng euro đã góp phần cải thiện sức mua của người tiêu dùng, giúp các nhà nhập khẩu tăng cường bổ sung đơn hàng sau giai đoạn thận trọng trong năm 2025. Đối với các doanh nghiệp Việt Nam, việc chủ động nâng cao chất lượng sản phẩm, cải thiện quy trình chế biến và đáp ứng tốt hơn các tiêu chuẩn kỹ thuật của EU cũng góp phần duy trì thị phần tại khu vực này.
Tuy nhiên, tốc độ tăng trưởng của thị trường EU vẫn thấp hơn đáng kể so với mức tăng chung của xuất khẩu thủy sản Việt Nam (1,2% so với 12,78%). Điều này phản ánh nhu cầu tiêu dùng tại EU vẫn phục hồi chậm hơn các thị trường lớn khác như Hoa Kỳ, Trung Quốc và Nhật Bản. Người tiêu dùng châu Âu vẫn có xu hướng thắt chặt chi tiêu, ưu tiên các sản phẩm có giá hợp lý hơn, trong khi phân khúc thủy sản giá trị gia tăng chưa phục hồi hoàn toàn. Ngoài ra, cạnh tranh từ các quốc gia xuất khẩu lớn như Ecuador, Ấn Độ, Na Uy, Chile và Thái Lan cũng ngày càng gay gắt, tạo áp lực lên khả năng mở rộng thị phần của doanh nghiệp Việt Nam.
Một điểm đáng chú ý là cơ cấu xuất khẩu sang EU vẫn tập trung chủ yếu vào một số thị trường đầu mối như Hà Lan, Đức và Bỉ. Đây vừa là lợi thế do các quốc gia này sở hữu hệ thống cảng biển và logistics phát triển, vừa tiềm ẩn rủi ro khi nhu cầu tại các thị trường đầu mối biến động hoặc các quy định nhập khẩu được siết chặt. Trong khi đó, nhiều thị trường có quy mô nhỏ hơn như Ba Lan, Tây Ban Nha, Hy Lạp và khu vực Bắc Âu đang ghi nhận tốc độ tăng trưởng tích cực, mở ra dư địa để doanh nghiệp Việt Nam đa dạng hóa thị trường và giảm mức độ phụ thuộc vào các cửa ngõ truyền thống.
Bên cạnh những yếu tố thuận lợi, xuất khẩu thủy sản sang EU vẫn đối mặt với nhiều rào cản. Các quy định về an toàn thực phẩm, truy xuất nguồn gốc, kiểm soát dư lượng kháng sinh, bảo vệ môi trường và phát triển bền vững ngày càng được EU siết chặt. Đặc biệt, việc Việt Nam vẫn chưa được gỡ bỏ cảnh báo "thẻ vàng" IUU tiếp tục ảnh hưởng đến xuất khẩu thủy sản khai thác khi các lô hàng phải trải qua quy trình kiểm tra nghiêm ngặt hơn, làm tăng chi phí, kéo dài thời gian thông quan và ảnh hưởng đến năng lực cạnh tranh của doanh nghiệp.
Triển vọng xuất khẩu sang EU trong những tháng cuối năm 2026 được đánh giá tương đối khả quan nhờ nhu cầu nhập khẩu phục vụ mùa lễ hội và cuối năm thường tăng lên, cùng với lợi thế từ EVFTA tiếp tục được phát huy. Tuy nhiên, tốc độ tăng trưởng nhiều khả năng vẫn ở mức vừa phải do sức mua tại châu Âu chưa phục hồi hoàn toàn và các tiêu chuẩn kỹ thuật tiếp tục được nâng cao. Để mở rộng thị phần tại EU, doanh nghiệp Việt Nam cần đẩy mạnh đầu tư vào chế biến sâu, phát triển các sản phẩm có giá trị gia tăng cao, tăng cường chuyển đổi xanh trong sản xuất, xây dựng hệ thống truy xuất nguồn gốc minh bạch và đáp ứng các tiêu chuẩn ESG của EU. Đồng thời, việc sớm tháo gỡ cảnh báo IUU sẽ là yếu tố quan trọng giúp nâng cao năng lực cạnh tranh, giảm chi phí xuất khẩu và tạo dư địa tăng trưởng bền vững cho thủy sản Việt Nam tại thị trường này trong những năm tới.
Kim ngạch xuất khẩu hàng thủy sản của Việt Nam sang EU
(Đvt: Triệu USD)
 |
|
VITIC tính toán từ số liệu của Cục Hải quan
|
Thị trường xuất khẩu thủy sản của Việt Nam sang EU
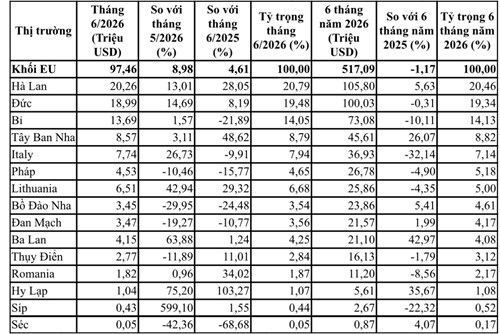
Trong tháng 6/2026, kim ngạch xuất khẩu thủy sản sang EU đạt 97,46 triệu USD, tăng 8,98% so với tháng trước và tăng 4,61% so với cùng kỳ năm 2025. Đây là tháng thứ hai liên tiếp kim ngạch xuất khẩu sang EU ghi nhận tăng trưởng theo cả tháng và cùng kỳ, phản ánh nhu cầu nhập khẩu của khu vực này đang dần cải thiện sau giai đoạn suy giảm kéo dài. Tuy nhiên, tính chung 6 tháng đầu năm 2026, kim ngạch xuất khẩu mới đạt 517,09 triệu USD, giảm 1,17% so với cùng kỳ năm trước. Điều này cho thấy quá trình phục hồi của thị trường EU vẫn diễn ra chậm và chưa đồng đều giữa các quốc gia thành viên.
Hà Lan tiếp tục là thị trường nhập khẩu thủy sản lớn nhất của Việt Nam trong khối EU với kim ngạch đạt 105,8 triệu USD, tăng 5,63% so với cùng kỳ năm trước và chiếm 20,46% tổng kim ngạch xuất khẩu sang EU. Riêng trong tháng 6, xuất khẩu sang Hà Lan tăng 13,01% so với tháng trước và tăng tới 28,05% so với cùng kỳ năm 2025. Kết quả này cho thấy Hà Lan tiếp tục phát huy vai trò là trung tâm logistics và tái phân phối hàng hóa lớn nhất châu Âu thông qua hệ thống cảng Rotterdam, giúp hàng thủy sản Việt Nam tiếp cận nhiều quốc gia trong khu vực.
Đức đứng thứ hai với kim ngạch 100,03 triệu USD, chiếm 19,34% tổng kim ngạch xuất khẩu sang EU. Mặc dù lũy kế 6 tháng gần như đi ngang so với cùng kỳ (-0,31%), nhưng kim ngạch tháng 6 tăng 14,69% so với tháng trước và 8,19% so với cùng kỳ năm trước. Điều này cho thấy nhu cầu tiêu dùng tại nền kinh tế lớn nhất châu Âu đang từng bước phục hồi khi áp lực lạm phát giảm và sức mua cải thiện.
Hai thị trường Hà Lan và Đức hiện chiếm gần 40% tổng kim ngạch xuất khẩu thủy sản sang EU, trong khi 5 thị trường lớn nhất (Hà Lan, Đức, Bỉ, Tây Ban Nha và Italy) chiếm trên 70% tổng kim ngạch. Cơ cấu này cho thấy xuất khẩu thủy sản của Việt Nam vẫn phụ thuộc tương đối lớn vào một số thị trường đầu mối, tiềm ẩn rủi ro khi các thị trường này biến động về nhu cầu hoặc thay đổi chính sách nhập khẩu.
Bên cạnh các thị trường tăng trưởng tích cực, nhiều thị trường lớn vẫn ghi nhận sự suy giảm. Bỉ, thị trường lớn thứ ba của Việt Nam tại EU, đạt 73,08 triệu USD trong 6 tháng đầu năm, giảm 10,11% so với cùng kỳ; riêng tháng 6 giảm 21,89%. Điều này phản ánh nhu cầu nhập khẩu tại Bỉ vẫn chịu ảnh hưởng từ sức tiêu dùng yếu và lượng tồn kho của các nhà nhập khẩu còn ở mức tương đối cao.
Italy ghi nhận mức giảm mạnh nhất trong nhóm thị trường lớn khi kim ngạch 6 tháng chỉ đạt 36,93 triệu USD, giảm 32,14%. Dù kim ngạch tháng 6 tăng 26,73% so với tháng trước, mức tăng này chủ yếu mang tính phục hồi ngắn hạn và chưa đủ bù đắp mức giảm của các tháng trước đó. Tương tự, Pháp giảm 4,90% trong 6 tháng đầu năm và giảm 15,77% trong tháng 6, phản ánh người tiêu dùng vẫn có xu hướng thắt chặt chi tiêu đối với các mặt hàng thủy sản có giá trị cao.
Ngược lại, nhiều thị trường quy mô trung bình lại ghi nhận mức tăng trưởng ấn tượng. Tây Ban Nha tăng 26,07%, Ba Lan tăng 42,97%, Hy Lạp tăng 35,67%, trong khi Bồ Đào Nha và Đan Mạch cũng duy trì mức tăng trưởng dương. Điều này cho thấy nhu cầu đang có xu hướng mở rộng sang các thị trường ngoài nhóm truyền thống, tạo điều kiện để doanh nghiệp Việt Nam đa dạng hóa thị trường và giảm dần sự phụ thuộc vào các cửa ngõ nhập khẩu lớn.
Thị trường xuất khẩu hàng thủy sản sang EU
 |
|
VITIC tính toán sơ bộ từ số liệu của Cục Hải quan Việt Nam
|
Nguồn:Vinanet/VITIC