Mức giảm không lớn cho thấy hoạt động nhập khẩu tương đối ổn định, đồng thời có thể phản ánh xu hướng doanh nghiệp tăng cường sử dụng nguồn cung trong nước hoặc tối ưu hóa lượng linh kiện, thiết bị nhập khẩu theo nhu cầu sản xuất. So với đà tăng khá cao của xuất khẩu điện thoại và linh kiện, nhập khẩu tăng chậm hơn cũng góp phần cải thiện cán cân thương mại của nhóm hàng này.
Trung Quốc tiếp tục là nguồn cung chủ yếu điện thoại và linh kiện cho Việt Nam, chiếm hơn 80% tổng kim ngạch nhập khẩu trong 8 tháng năm 2026. Trong khi đó, nhập khẩu từ Hàn Quốc tăng khá, còn một số nguồn cung khác như Ấn Độ giảm mạnh. Nhìn chung, cơ cấu nhập khẩu vẫn tập trung cao vào một thị trường chính, trong bối cảnh tổng nhu cầu nhập khẩu điện thoại và linh kiện có xu hướng giảm nhẹ.
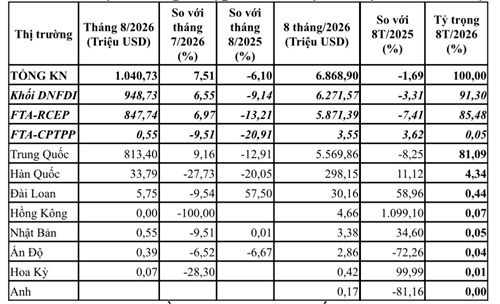
Trong 8 tháng năm 2026, nhập khẩu từ Trung Quốc đạt 5,57 tỷ USD, giảm 8,25% so với cùng kỳ năm 2025. Tỷ trọng giảm từ 86,89% xuống 81,09%, nhưng vẫn chiếm hơn 4/5 tổng kim ngạch nhập khẩu của cả nước. Riêng tháng 8, nhập khẩu từ Trung Quốc đạt 813,40 triệu USD, tăng 9,16% so với tháng 7 nhưng giảm 12,91% so với cùng kỳ năm trước. Như vậy, Trung Quốc vẫn giữ vai trò gần như quyết định đối với nguồn cung điện thoại và linh kiện nhập khẩu của Việt Nam, đồng thời mức giảm nhập khẩu từ thị trường này là nguyên nhân chính kéo giảm tổng kim ngạch nhập khẩu trong 8 tháng.
Hàn Quốc đứng thứ hai nhưng có quy mô thấp hơn rất nhiều so với Trung Quốc. Trong 8 tháng, kim ngạch nhập khẩu đạt 298,15 triệu USD, tăng 11,12%, đưa tỷ trọng lên 4,34%, so với 3,84% cùng kỳ năm 2025. Tuy nhiên, riêng tháng 8, nhập khẩu từ Hàn Quốc giảm 27,73% so với tháng 7 và giảm 20,05% so với cùng kỳ. Việc kim ngạch 8 tháng vẫn tăng trong khi tháng 8 giảm khá mạnh cho thấy hoạt động nhập khẩu từ Hàn Quốc có sự biến động giữa các tháng.
Đài Loan là thị trường có tốc độ tăng trưởng đáng chú ý. Nhập khẩu trong 8 tháng đạt 30,16 triệu USD, tăng 58,96%, nâng tỷ trọng từ 0,27% lên 0,44%. Riêng tháng 8 đạt 5,75 triệu USD, tăng 57,50% so với cùng kỳ. Tuy nhiên, quy mô nhập khẩu từ thị trường này còn nhỏ nên mức tăng chưa tạo ảnh hưởng lớn đến tổng kim ngạch.
Nhật Bản có kim ngạch nhập khẩu 3,38 triệu USD trong 8 tháng, tăng 34,60%, trong khi nhập khẩu tháng 8 đạt 0,55 triệu USD, gần như tương đương cùng kỳ năm trước. Mặc dù tăng trưởng khá, tỷ trọng của Nhật Bản chỉ khoảng 0,05%, cho thấy vai trò trong tổng nguồn cung vẫn còn hạn chế.
Đáng chú ý, Hồng Kông ghi nhận mức tăng rất cao, tới 1.099,10%, nhưng kim ngạch chỉ đạt 4,66 triệu USD nên mức tăng này chủ yếu xuất phát từ nền so sánh thấp và chưa tạo ảnh hưởng đáng kể đến tổng nhập khẩu. Tương tự, nhập khẩu từ Hoa Kỳ tăng 99,99% nhưng chỉ đạt 0,42 triệu USD.
Ở chiều ngược lại, Ấn Độ có mức giảm mạnh nhất trong các nguồn cung đáng chú ý, với kim ngạch 8 tháng đạt 2,86 triệu USD, giảm tới 72,26%, khiến tỷ trọng giảm từ 0,15% xuống 0,04%. Nhập khẩu từ Anh cũng giảm 81,16%, song quy mô rất nhỏ.
Xét theo tháng, diễn biến nhập khẩu trong tháng 8 cho thấy Trung Quốc tăng 9,16% so với tháng 7, trong khi Hàn Quốc giảm 27,73%, Đài Loan giảm 9,54% và Nhật Bản giảm 9,51%. Như vậy, mức tăng 7,51% của tổng kim ngạch nhập khẩu trong tháng 8 chủ yếu đến từ sự phục hồi nhập khẩu từ Trung Quốc.
Nhìn chung, cơ cấu thị trường nhập khẩu điện thoại và linh kiện của Việt Nam đang có sự điều chỉnh nhưng mức độ tập trung vẫn rất cao. Tỷ trọng nhập khẩu từ Trung Quốc giảm 5,80 điểm phần trăm, từ 86,89% xuống 81,09%; trong khi Hàn Quốc tăng 0,50 điểm phần trăm và Đài Loan tăng 0,17 điểm phần trăm. Điều này cho thấy nguồn cung đang từng bước được mở rộng sang một số thị trường khác, nhưng Trung Quốc vẫn giữ vị trí áp đảo.
Một điểm đáng chú ý khác là khối doanh nghiệp FDI chiếm 91,30% tổng kim ngạch nhập khẩu trong 8 tháng, giảm nhẹ so với mức 92,83% của cùng kỳ năm 2025. Điều này cho thấy hoạt động nhập khẩu điện thoại và linh kiện chủ yếu vẫn phục vụ khu vực doanh nghiệp có vốn đầu tư nước ngoài, phù hợp với đặc điểm sản xuất điện thoại và điện tử tại Việt Nam.
Như vậy, trong 8 tháng năm 2026, thị trường nhập khẩu điện thoại và linh kiện của Việt Nam có xu hướng giảm nhẹ về quy mô nhưng vẫn duy trì sự phụ thuộc lớn vào nguồn cung từ Trung Quốc. Hàn Quốc tiếp tục là nguồn cung lớn thứ hai và có mức tăng khá, trong khi Đài Loan và Nhật Bản cũng ghi nhận mức tăng cao nhưng quy mô còn nhỏ. Trong thời gian tới, biến động nhập khẩu sẽ tiếp tục phụ thuộc chủ yếu vào nhu cầu sản xuất của các doanh nghiệp điện tử lớn tại Việt Nam và diễn biến nguồn cung từ Trung Quốc.
Thị trường nhập khẩu điện thoại và linh kiện
 |
|
VITIC tính toán từ số liệu của Cục Hải quan
|
Nguồn:Vinanet/VITIC